Planes de pensiones en España: aportaciones, límites y rescate
En Practicaltrajectories analizamos los tramos de deducción fiscal en la base imponible, los nuevos límites anuales tras las últimas reformas y cómo tributan las distintas modalidades de rescate.
¿Qué es un plan de pensiones y cómo funciona?
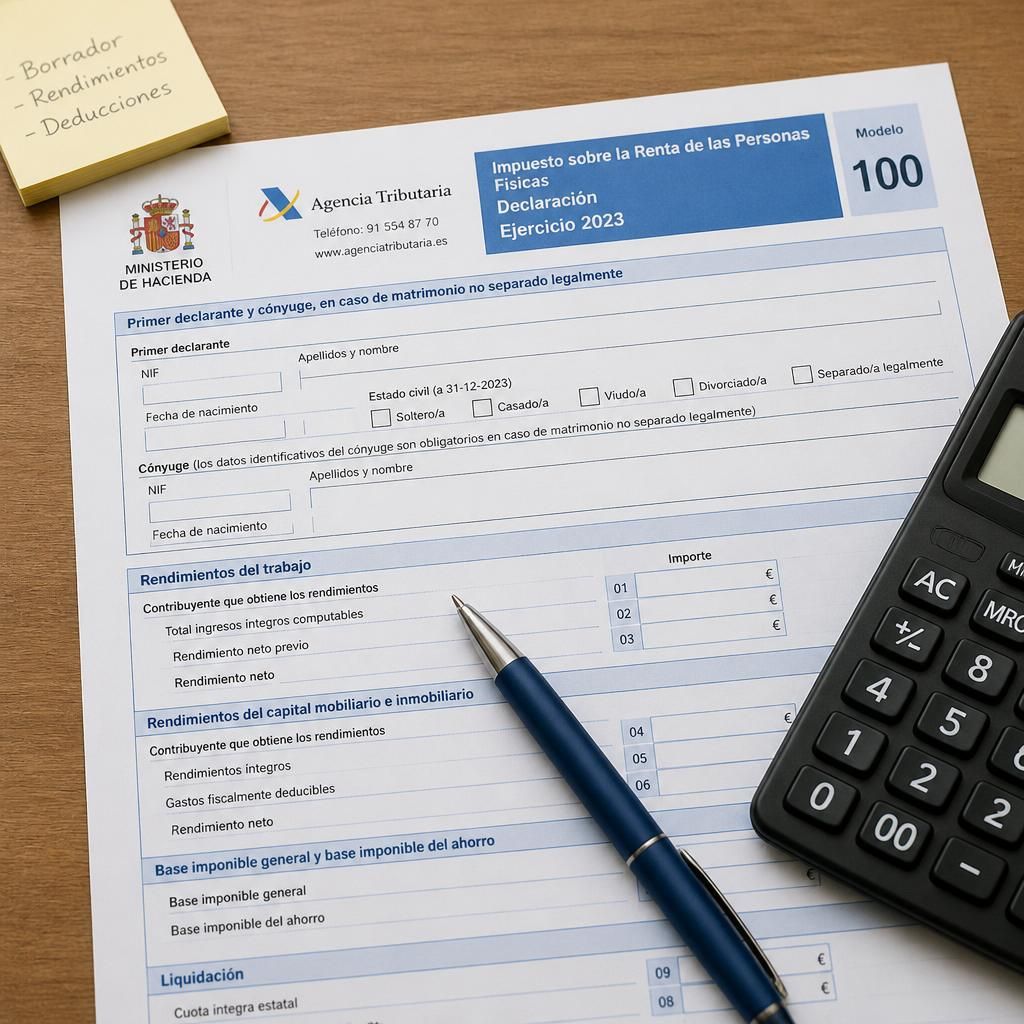
Un plan de pensiones es un vehículo de ahorro a largo plazo que permite reducir la base imponible del IRPF durante los años de aportación, difiriendo la tributación hasta el momento del rescate. Su principal ventaja es el ahorro fiscal inmediato combinado con la acumulación de capital para la jubilación.
Las cantidades aportadas al plan reducen directamente la base imponible general del IRPF, lo que supone un ahorro fiscal proporcional al tipo marginal del partícipe. El dinero invertido crece en el interior del fondo de pensiones sin tributar hasta el rescate.
A diferencia de otros productos de ahorro, las prestaciones tributan como rendimientos del trabajo, no como ganancias patrimoniales. Esto es decisivo para planificar cuándo y cómo recuperar el capital acumulado.
- Aportaciones deducibles en la base imponible hasta los límites legales
- Patrimonio inembargable salvo supuestos especiales
- Posibilidad de traspaso entre planes sin coste fiscal
- Rescate en varios supuestos: jubilación, incapacidad, desempleo y otros
Límites de aportación y tramos de deducción fiscal
Las reformas recientes han modificado significativamente los límites anuales. A partir de 2023, se potencian los planes de empresa en detrimento del plan individual. Conocer los límites vigentes es esencial para optimizar la fiscalidad.
| Tipo de partícipe / aportante | Límite anual deducible | Condición |
|---|---|---|
| Partícipe individual | 1.500 € | Sin plan de empleo activo |
| Empresa (plan de empleo) | Hasta 8.500 € adicionales | Proporcional o igual a lo aportado por la empresa |
| Aportación a plan del cónyuge | 1.000 € | Rendimientos del cónyuge inferiores a 8.000 €/año |
| Partícipe con discapacidad ≥ 65 % | 24.250 € | Planes específicos para personas con discapacidad |
| Allegados de persona con discapacidad | 10.000 € | Por persona con discapacidad, máximo 24.250 € conjunto |
Regla del exceso: Si las aportaciones superan los límites del ejercicio, el exceso no deducido puede trasladarse y aplicarse en los cinco ejercicios fiscales siguientes. Una planificación ordenada permite aprovechar este mecanismo en años de menor renta.
Tipos de planes de pensiones en España
La elección del tipo de plan no solo determina la rentabilidad esperada, sino también la estrategia de rescate más conveniente según el perfil del partícipe.
Renta Fija
Baja volatilidad y rentabilidad moderada. Recomendado para partícipes próximos a la jubilación o con perfil conservador que prioricen la preservación del capital.
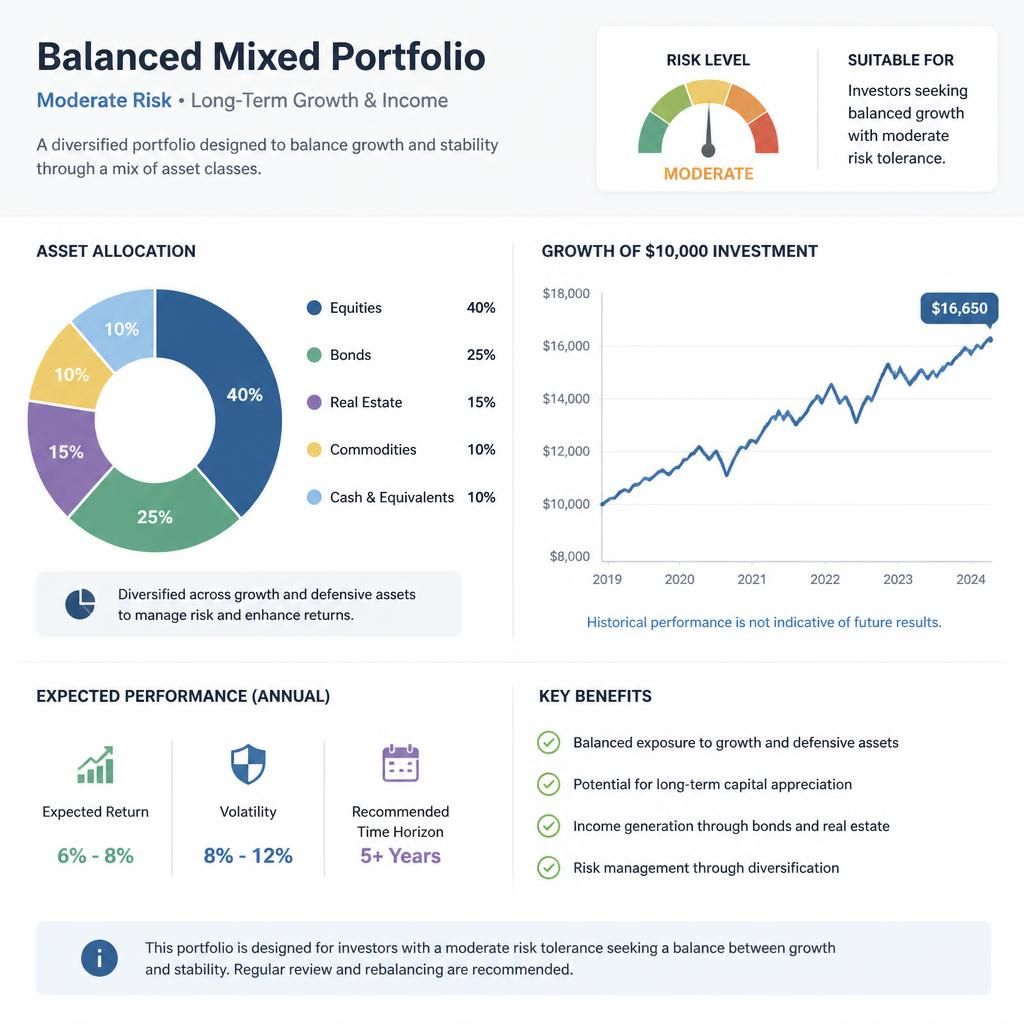
Mixto
Combina renta fija y renta variable. Equilibrio entre rentabilidad y seguridad, adecuado para perfiles intermedios con horizonte de 10 a 20 años.
Renta Variable
Mayor potencial de rentabilidad a largo plazo. Indicado para partícipes jóvenes con horizonte temporal amplio que puedan asumir mayor volatilidad.
Plan de Empresa
Promovido por el empleador. Permite límites conjuntos de hasta 10.000 € anuales y es el vehículo más eficiente fiscalmente tras las últimas reformas.
Modalidades de rescate del plan de pensiones
Al producirse la contingencia (jubilación, incapacidad permanente, fallecimiento, dependencia severa u otros supuestos excepcionales), el partícipe puede elegir cómo recibir las prestaciones. Cada modalidad tiene un impacto fiscal diferente en el IRPF.
Rescate en forma de capital
Se cobra todo el saldo acumulado de una sola vez. Tributa íntegramente como rendimiento del trabajo en el ejercicio del cobro, lo que frecuentemente eleva el tipo marginal del IRPF de forma significativa.
Ventaja transitoria: Las aportaciones realizadas antes del 1 de enero de 2007 pueden beneficiarse de una reducción del 40 % sobre el importe percibido en capital. Esta ventana tiene plazos limitados según el año de la contingencia: quienes se jubilaron entre 2010 y 2014 tuvieron hasta 2018; los de 2015 en adelante disponen de dos años desde la contingencia o desde 2015.
Rescate en forma de renta periódica
El partícipe recibe pagos regulares: mensual, trimestral o anual. Cada pago tributa como rendimiento del trabajo en el ejercicio en que se cobra, distribuyendo la carga fiscal a lo largo de varios años.
Esta modalidad permite mantener parte del capital invertido rentabilizándose dentro del fondo y reduce el riesgo de saltar a tramos marginales altos del IRPF.
Rescate mixto (capital + renta)
Combina un pago inicial en capital con una renta periódica posterior. Estrategia habitual para aprovechar la reducción del 40 % sobre la parte de aportaciones anteriores a 2007 y distribuir el resto como renta periódica, minimizando el impacto en la base imponible de cada ejercicio.
Renta vitalicia asegurada
El saldo del plan puede convertirse en una renta garantizada de por vida a través de un seguro de rentas. Ofrece certeza de ingresos hasta el fallecimiento, aunque sin acceso al capital acumulado ni posibilidad de modificar las condiciones.
Tributación del rescate: consecuencias fiscales concretas
Todo lo rescatado de un plan de pensiones tributa como rendimiento del trabajo en el IRPF del ejercicio del cobro, sumándose al resto de rentas. El tipo efectivo que se pague depende de cuándo, cuánto y bajo qué modalidad se recupera el ahorro.
| Base liquidable general (€) | Tipo marginal IRPF 2026 | Impacto estimado rescate total en capital |
|---|---|---|
| Hasta 12.450 | 19 % | Bajo |
| 12.451 – 20.200 | 24 % | Moderado |
| 20.201 – 35.200 | 30 % | Significativo |
| 35.201 – 60.000 | 37 % | Elevado |
| 60.001 – 300.000 | 45 % | Muy elevado |
| Más de 300.000 | 47 % | Máximo |
Reducción 40 % pre-2007
Solo aplica a la parte proporcional del capital correspondiente a aportaciones anteriores al 01/01/2007, y únicamente si el rescate es en forma de capital. No se aplica en renta periódica.
Momento óptimo del rescate
Rescatar en el primer año de jubilación, antes de que comience el cobro completo de la pensión pública, reduce la base imponible total y puede mantener el tipo marginal en tramos bajos.
Supuestos excepcionales
Desempleo de larga duración, enfermedad grave, dependencia severa o fallecimiento permiten el rescate anticipado. La tributación es idéntica: rendimiento del trabajo en el año del cobro.
Cómo optimizar tu plan de pensiones paso a paso
La diferencia entre una planificación adecuada y una improvisada puede suponer miles de euros en impuestos. Estas son las pautas clave que analiza Practicaltrajectories.
Aporta más cuando tu tipo marginal es más alto
El ahorro fiscal de cada euro aportado es proporcional al tramo impositivo. En años de alta renta, maximizar las aportaciones genera un mayor beneficio fiscal inmediato.
Calcula el año ideal para el rescate
Identifica el ejercicio en que tus rentas totales (pensión + otras fuentes) sean menores. Rescatar en ese momento aplica tipos marginales más bajos y reduce la factura fiscal.
Combina capital y renta estratégicamente
Rescata en capital solo la parte con derecho a reducción del 40 % (aportaciones pre-2007) y distribuye el resto como renta periódica para aplanar la carga fiscal a lo largo del tiempo.
Prioriza el plan de empresa si tienes acceso
Los límites conjuntos llegan a 10.000 € anuales frente a los 1.500 € individuales. Participar en el plan de empleo multiplica el potencial de deducción fiscal año a año.
Preguntas frecuentes sobre planes de pensiones
Perspectivas de expertos en fiscalidad del ahorro
«La clave del plan de pensiones no es solo cuánto aportas, sino cuándo y cómo rescatas. Una mala estrategia de rescate puede costar miles de euros en impuestos evitables.»
«Muchos partícipes desconocen que pueden fraccionar el rescate en varios ejercicios. Distribuir los cobros reduce el tipo efectivo de forma muy significativa respecto al rescate en capital de golpe.»
«Los planes de empresa son el gran olvidado del ahorro en España. Tras la reforma de 2023, tienen los límites más elevados y son el instrumento fiscalmente más eficiente para la mayoría de trabajadores.»
Consulta con Practicaltrajectories
¿Tienes dudas sobre tus límites de aportación, la deducción fiscal aplicable o cómo planificar el rescate? Envíanos tu consulta y te orientamos con información actualizada.